2026 年近期全球貿易核心趨勢
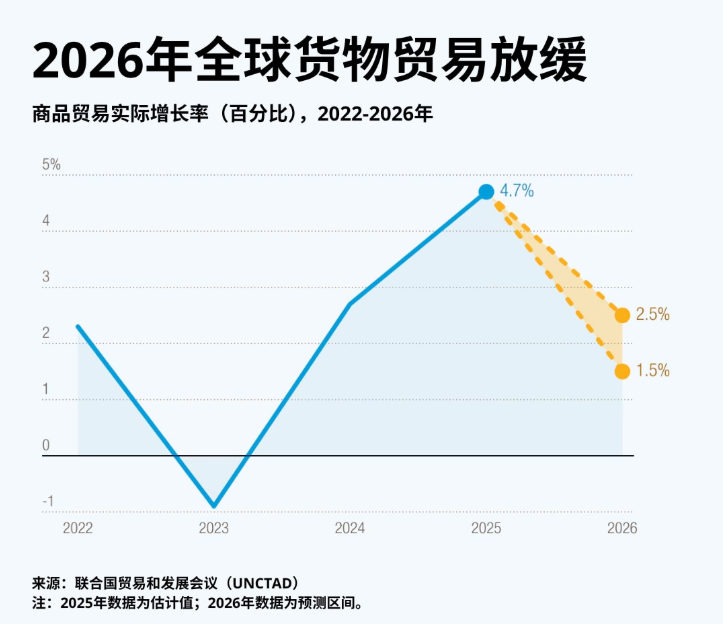
2025 年全球貨物貿易增速 4.6%,2026 年大幅回落至1.9%;若中東沖突持續推高油價,增速或跌至 1.4%CGTN。
服務貿易表現更強,2026 年增速 4.8%,成為貿易增長核心引擎,2027 年小幅回升至 5.1%WTO/F。
一季度短期韌性:全球貨物貿易環比增 2.5%、服務貿易環比增 2%;但霍爾木茲海峽航運擾動、能源漲價將持續壓制下半年動能經濟參考報。
2025 年企業為規避美國加征關稅提前囤貨的透支效應消退;
中東地緣沖突推高海運、原油、物流成本;
全球貨幣政策維持偏緊,發達經濟體內需走弱。
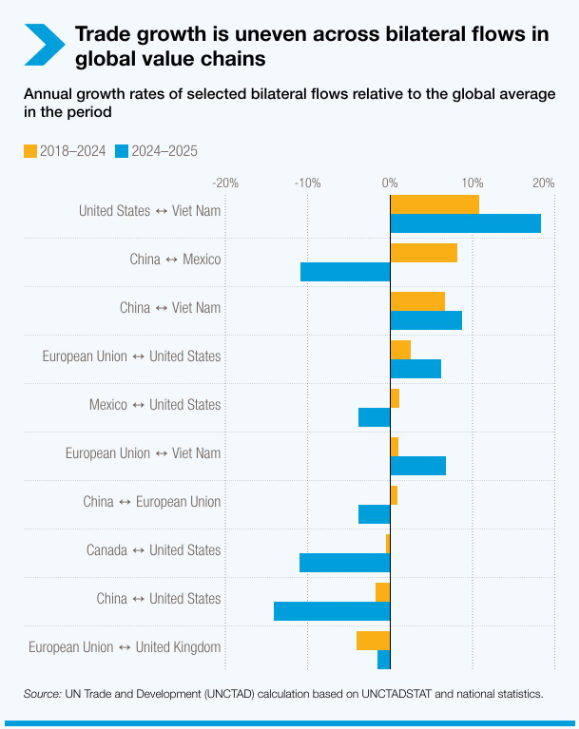
全球價值鏈從 “單一全球中心” 轉向區域集群 + 多樞紐并行,區域內貿易占比升至 60%:
北美:歐美產能向墨西哥、中美洲轉移,依托《美墨加協定》縮短海運周期;
歐洲:制造業向東歐、北非分流;
東南亞:越南、印尼承接大量電子、紡織組裝產能,形成亞洲區域配套圈。
美歐聯合推進關鍵礦產、半導體、新能源產業鏈 “陣營化”,四方安全對話(美日印澳)出臺關鍵礦產合作框架,限制跨陣營技術與資源流通。
跨國企業不再單一依賴單一生產國,采用 “核心部件本土 / 主產國 + 多區域組裝” 模式,半成品、零部件跨境貿易占比持續提升。
可數字化交付服務占全球服務出口56%,十年年均增速 7.1%,遠高于實體貨物貿易;發達國家數字服務出口占比 61%,最不發達國家僅 16%,數字鴻溝持續拉大UNCTAD。
跨境電商、云服務、數字咨詢、遠程研發、數字版權成為出口增量核心;全球區域自貿協定普遍增設數字貿易專項條款(東盟數字經濟協議、非洲自貿區數字議定書)。
2026 年全球半導體市場規模突破 1.5 萬億美元,AI 算力芯片、HBM 存儲、服務器元件成為全球貿易最強拉動項:
AI 相關電子元件指數達 105.5(遠高于貿易景氣基準 100),高端 GPU、存儲芯片訂單周期拉長至 12–18 個月;
全球形成割裂的兩套芯片供應鏈:美歐日韓高端算力設備陣營、成熟制程與配套材料多元供給鏈條,技術出口管制常態化。
碳貿易壁壘常態化:歐盟碳邊境稅(CBAM)全面覆蓋鋼鐵、水泥、鋁、電力、化工,出口企業必須核算產品全生命周期碳足跡;美多國同步推出低碳采購標準。
新能源設備貿易暴漲:光伏組件、儲能電池、風電設備、新能源車、氫能裝備進出口量持續高增;鋰、鈷、鎳等關鍵礦產成為各國資源博弈核心,出口管制頻繁出臺。
傳統保護主義持續加碼
美國推行 “對等關稅”,頻繁上調多品類進口關稅;反傾銷、反補貼、進口限制措施數量逐年攀升,全球多邊貿易體制承壓。
軟性壁壘成為主要工具
不再只靠關稅,而是通過技術標準、碳規則、數據安全、勞工標準、礦產溯源構建準入門檻,爭奪全球貿易規則話語權。
全球貿易碎片化加劇
貿易分成多套平行規則體系:歐美高標準經濟圈、東盟 / 區域全面經濟伙伴關系(RCEP)亞洲循環、非洲大陸自貿區、拉美區域聯盟,跨區域貿易成本持續抬升。
發達經濟體進出口增速低迷,亞洲、中東、拉美、非洲 “全球南方” 貿易增速領先全球均值;
中國、東盟、中東、東南亞之間半成品、機械設備、消費品貿易持續擴容,東盟穩居中國第一大貿易伙伴;
非洲自貿區落地推進,區域內關稅減免帶動農業、輕工、建材貿易快速增長;中東依托能源出口,擴大工業設備、消費商品進口需求。
海運通道風險:霍爾木茲海峽、紅海航線不穩定,推高集裝箱運費、保險成本,長距離遠洋貿易性價比下降,倒逼區域近岸供應鏈;
大宗商品波動:原油、天然氣價格高位震蕩,化肥、糧食受極端氣候與地緣沖突影響,農業貿易成本抬升,部分低收入國家糧食進口承壓;
物流格局轉變:遠洋干線貨量增速放緩,區域短途海運、中歐班列、跨境陸運占比提升。
中東沖突升級,能源與全球航運全面受阻;
美歐新一輪產業關稅、半導體管制落地;
全球主要央行維持高利率,壓制消費與資本品進口;
各國出臺更多碳、數字、礦產出口管制,進一步割裂全球價值鏈。